
Ich erinnere mich noch gut an die Zeit, als ich das Ingenieurbüro meines Vaters übernahm. Es war der Beginn des EDV-Zeitalters, wir waren rund 25 Fachkräfte, und die Bilanz passte auf wenige DIN-A4-Seiten. Über halbfertige Leistungen, Drohverluste oder den Fertigstellungsgrad sprach kaum jemand.
Dann kam eines der ersten Gespräche mit unserem Steuerberater. Er bat mich mit einem Lächeln, unsere unfertigen Leistungen für die Jahresbilanz zu bewerten. Mein fragender Blick sagte offenbar alles, denn er erklärte: „Ganz einfach! Sag mir, wie viel ihr vorausgearbeitet habt, ohne dafür schon eine Rechnung gestellt zu haben."
So einfach, wie es klang, war es nicht. Und heute drängt das Thema mehr denn je. In der Mitgliederbefragung 2025 von AHO, BAK, VBI und BIngK erzielten nur noch rund 84 % der Büros einen Gewinn, im Jahr davor waren es noch knapp 97 %. Wer wissen will, wo er steht, braucht belastbare Zahlen zu den Projekten. Auf den nächsten Seiten erzähle ich, was ich dabei gelernt habe: was halbfertige Leistungen und Drohverluste sind, was in Deutschland und Österreich gilt, wie man rechnet und wie wir die Bewertung heute im Alltag lösen.
Was sind halbfertige Leistungen und Drohverluste?
Halbfertige Leistungen, auch unfertige oder teilfertige Leistungen genannt, in Österreich „noch nicht abrechenbare Leistungen", sind alles, was ein Büro zum Stichtag bereits erbracht, aber noch nicht abgerechnet hat. Das kann eine begonnene Leistungsphase sein oder eine fertige Teilleistung, für die noch keine Rechnung gestellt wurde. Weil die Rechnung fehlt, ist die Leistung noch nicht „verkaufsfertig" und geht als halbfertige Leistung in den Jahresabschluss ein.
Der Drohverlust ist das Gegenstück. Halbfertige Leistungen schauen zurück: Was haben wir schon geleistet? Der Drohverlust schaut nach vorn: Welches Ergebnis ist auf den Rest des Projekts realistisch? Wenn die erwarteten Restkosten höher liegen als die Erlöse, die wir dafür noch bekommen, entsteht fachlich ein Drohverlust. Erst beides zusammen ergibt eine ehrliche Sicht auf ein Projekt.
Welche Regeln gelten in Deutschland und Österreich?
Bewerten müssen Büros, die bilanzieren, und das hängt von der Rechtsform ab. Eine GmbH bilanziert nach HGB (Deutschland) bzw. UGB (Österreich). Freiberufler dürfen je nach Land und Größe häufig eine Einnahmen-Überschuss-Rechnung nutzen. Für sie entfällt die Bilanzpflicht, die Zahlen bleiben fürs Controlling aber trotzdem wertvoll.
Für bilanzierende Büros gilt in beiden Ländern derselbe Grundgedanke: Die Leistungen stehen im Umlaufvermögen und werden höchstens zu Herstellungskosten angesetzt. Die Gewinnrealisierung folgt dem Vorsichtsprinzip. Gewinne dürfen nur berücksichtigt werden, wenn sie am Abschlussstichtag realisiert sind, vorhersehbare Risiken und Verluste dagegen schon.
Die wichtigsten Unterschiede auf einen Blick:
Teilrechnung, Anzahlung, Abschlag: Wo die meisten Fehler passieren
Wenn es in der Praxis hakt, dann oft bei den Begriffen. Eine Teilrechnung rechnet eine erbrachte Teilleistung ab, und alles, was darin steht, ist keine halbfertige Leistung mehr. Eine Anzahlung ist dagegen Geld für Leistungen, die noch gar nicht erbracht sind. Sie verbessert die Liquidität, ändert aber nichts an der Bewertung. Beides in einen Topf zu werfen, verfälscht die Zahlen. Aufpassen müssen Sie bei den Begriffen: Abschlags-, Akonto- und Teilrechnung werden im Alltag oft gleichgesetzt, und eine Akontozahlung kann je nach Vertrag eine Zahlung auf eine erbrachte Teilleistung oder eine Vorauszahlung sein. Entscheidend ist, ob für den abgerechneten Teil die Leistung bereits erbracht wurde.
In Deutschland sorgte 2014 ein BFH-Urteil für Aufregung. Danach ist der Gewinn bei Planungsleistungen eines Ingenieurs nicht erst mit Abnahme oder Schlussrechnung realisiert, sondern schon, wenn der Anspruch auf Abschlagszahlung nach § 8 Abs. 2 HOAI entstanden ist (BFH, Urteil vom 14.5.2014, VIII R 25/11). Mit Schreiben vom 15.3.2016 hat das BMF die Anwendung auf Abschlagszahlungen nach § 8 Abs. 2 HOAI a. F. begrenzt. Das gilt für Leistungen, die bis zum 17.8.2009 vertraglich vereinbart wurden. Keine Anwendung findet das Urteil auf Abschlagszahlungen gemäß § 15 der 2013 modifizierten HOAI und nach § 632a BGB. Prüfen Sie die Behandlung Ihrer laufenden Verträge trotzdem mit Ihrer Steuerberatung.
In Österreich unterscheidet auch das Umsatzsteuerrecht danach, ob schon eine Leistung erbracht wurde. Anzahlungsrechnungen betreffen Zahlungen, für die noch keine Leistung erbracht wurde, und unterliegen der Ist-Besteuerung. Nachweisbare, wirtschaftlich teilbare Teilleistungen unterliegen ausnahmsweise der Soll-Besteuerung. Ab wann eine Teilleistung auch bilanziell als Ertrag gilt, ist eine Einzelfrage für Ihre Steuerberatung.
Als ich meine halbfertigen Leistungen nicht mehr bewerten konnte
Nach der Übernahme wuchsen wir auf rund 80 Mitarbeitende, und mit ihnen die Zahl der Projekte und der unfertigen Leistungen. Meine Versuche, den Fertigstellungsgrad über einen verhältnismäßigen Monatswert zu schätzen, scheiterten. Irgendwann musste ich mir eingestehen: Ich konnte unsere halbfertigen Leistungen nicht seriös und objektiv bewerten.
Das lag nicht an mangelnder Mühe. Uns fehlte eine saubere Datengrundlage. Informationen lagen in Excel, in E-Mail-Postfächern, in der Zeiterfassung und im Projektmanagement-Tool, aber nirgends gemeinsam. Nicht jeder Techniker erfasste seine Zeiten regelmäßig, auch weil uns passende Werkzeuge fehlten. Dabei zählt jede Stunde. Die Bundesarchitektenkammer rechnet für ihre Kennzahlen mit 2.000 Jahresarbeitsstunden je Vollzeitkraft, von denen nur rund 66 % Projektstunden sind, also Stunden, die direkt einem Projekt zugeordnet und abgerechnet werden können. Was nicht gebucht ist, taucht später weder in der Rechnung noch in der Bewertung auf.
Dazu kam die kaufmännische Seite. Sie hatte bis dahin bei Büroleitung und Geschäftsführung gelegen, sodass kaum ein Projektleiter eine systematische Technik hatte, um seine Zahlen ehrlich zu rechnen. Ohne einheitliche Methode im ganzen Büro war jede Bewertung ein Unikat.
Die Folgen reichten weit über den Jahresabschluss hinaus. Verrechenbare Leistungen gingen verloren, Rechnungen wurden fehlerhaft gestellt, die Kapazitätsplanung wurde mühsam, und eine objektive Einschätzung der Projekte war kaum möglich. Das war der Moment, in dem ich etwas ändern wollte.
Wie belastbar ist Ihre Datenbasis? Digitalisierungsindex 2026
Wenn Zeiten, Projektdaten und Abrechnung in mehreren Tools liegen, wird auch die Bewertung halbfertiger Leistungen zum Schätzen. Beantworten Sie rund 25 überwiegend kurze Fragen und vergleichen Sie Ihr Büro mit anderen Planungsbüros im DACH-Raum. Ihre Angaben werden vertraulich behandelt.
Fertigstellungsgrad und Drohverlust an einem Beispiel
Es gibt zwei gängige Wege, den Fertigstellungsgrad zu bestimmen. Beim Leistungsstand gewichten Sie die Projektphasen prozentual und beurteilen, welche Anteile erbracht sind. Beim Aufwandsfortschritt setzen Sie die bisher angefallenen Kosten ins Verhältnis zu den erwarteten Gesamtkosten. Welcher Weg passt, hängt von der Projektart ab. Wichtig ist, dass Sie ihn einheitlich und dokumentiert anwenden, denn sonst verletzen Sie die Stetigkeit.
Ein fiktives Beispiel zeigt, warum der Restaufwand zählt. Ein TGA-Projekt mit Pauschalhonorar von 100.000 €: Bisher sind 1.200 Stunden zu je 50 € Kostensatz angefallen, also 60.000 €. Ihr Projektleiter bewertet die Leistungsphasen 1 bis 4 als erbracht, nach der Gewichtung im Büro sind das 60 % des Honorars. Den Rest schätzt er realistisch auf weitere 1.000 Stunden, also 50.000 €.
Auf dem Papier sieht das Projekt zu 60 % fertig aus und scheint gut zu laufen. Erst die ehrliche Prognose des Restaufwands zeigt, dass am Ende 10.000 € fehlen werden. Genau diesen Schritt überspringen Büros am häufigsten, und genau er entscheidet, ob eine Bilanz belastbar ist. Wie die Verlustberücksichtigung im Jahresabschluss aussieht, hängt vom Land ab (siehe Tabelle oben). Das lassen Sie bitte von Ihrer Steuerberatung rechnen.
Mehr als Buchhaltung: Warum die Bewertung strategisch ist
Die Bewertung halbfertiger Leistungen wirkt wie ein Pflichtthema für den Jahresabschluss. Tatsächlich zieht sie sich durch das ganze Unternehmen, und die Marktlage macht sie dringlicher.
Die Konjunkturumfrage 2026, die IW Consult und Reiß & Hommerich im Auftrag von VBI, Bundesingenieurkammer, Bundesarchitektenkammer und AHO durchgeführt haben, zeigt eine volatilere Auftragslage. Beteiligt haben sich 4.859 Architektur- und Ingenieurbüros. Bei 37 % der Ingenieurbüros ging die Auftragslage im zweiten Halbjahr 2025 zurück, bei 30 % stieg sie. Der durchschnittliche Auftragsbestand der Ingenieurbüros reicht für 11,3 Monate. Hinzu kommen längere Projekte: Die Projektlaufzeiten nehmen laut Befragung 2025 teilweise deutlich zu, und gestörte Projektabläufe nennen die Büros 2026 besonders häufig als Hemmnis. Mein Schluss daraus: Je länger Projekte laufen, desto mehr steht zum Stichtag unfertig im Büro, und desto mehr hängt von einer sauberen Bewertung ab.
Sie bestimmt zunächst, ob Ihr Jahresergebnis stimmt. Eine zu hohe oder zu niedrige Bewertung verzerrt es, und das beschäftigt nicht nur Ihre Steuerberatung, sondern auch die Finanzverwaltung. Wer seine unfertigen Leistungen kennt, plant außerdem besser, bei langen Projekten ebenso wie bei der Ressourcenplanung im ganzen Büro. Auch die Liquidität hängt daran: Zu optimistische Werte und daraus folgende Überzahlungen können am Projektende teuer werden. Für das Controlling sind richtig ermittelte halbfertige Leistungen ein Seismograf, denn sie zeigen den tatsächlichen Projektfortschritt.
Und dann ist da die Bank. Hohe unfertige Leistungen ohne nachvollziehbare Herleitung können dort kritisch wirken, vor allem wenn sie das Ergebnis stützen, das Liquiditätsbild aber dagegenspricht.
Mein Weg: von der Schätzung zur Branchenlösung
Meine erste Methode war eine Schätzung mit dem Taschenrechner. Ich rechnete aus, wie viele Wochen wir mit unseren Rechnungen hinterherhinkten, zum Beispiel acht, und leitete daraus den Wert ab, den ich unserem Steuerberater damals noch in Schilling nannte. Lange hielt das nicht.
Weil ich im Herzen ein Tüftler bin, baute ich danach meine eigene kaufmännische Software. Sie ermittelte den Fertigstellungsgrad über eine Matrix der Projektphasen und eine prozentuale Aufteilung der Gesamtleistung. Damit ließen sich unsere halbfertigen Leistungen zum ersten Mal ziemlich objektiv und verlässlich bewerten.
Was als Hobby begann, wurde gemeinsam mit Michael Stritzinger, dem Geschäftsführer von newvision, zur Branchenlösung ingo365. Sie deckt die kaufmännischen und organisatorischen Prozesse eines Planungsbüros ab, einschließlich der Bewertung halbfertiger Leistungen.
So läuft die Bewertung in der Praxis
Bevor es um Software geht, die Grundlogik, die auch ohne sie funktioniert. Legen Sie für Pauschalprojekte und Projekte nach Aufwand je eine feste Bewertungslogik fest, und wenden Sie sie jedes Jahr gleich an. Bewerten Sie zu einem festen Stichtag und nicht erst im Jahresabschluss. Prognostizieren Sie den Restaufwand realistisch, denn von ihm hängt der Drohverlust ab. Halten Sie Teilrechnungen und Anzahlungen sauber auseinander, und dokumentieren Sie jede Änderung nachvollziehbar.
Wie ingo365 ERP das umsetzt
In ingo365 ERP wird die Bewertungslogik pro Projektart hinterlegt, zum Beispiel manuell, automatisch getrennt oder saldiert oder auf Basis reiner Ist-Stunden. Die Regeln gelten mandantenweit, und die Bewertung zeigt nur die korrekten Werte Ihres Mandanten, auch nach Projekt- oder Phasen-Transfers. Das sorgt dafür, dass die Kennzahlen nicht von einzelnen Personen abhängen.
Drohverluste lassen sich getrennt ausweisen oder in die halbfertigen Leistungen saldieren, je nachdem, wie Ihre Steuerberatung sie im Abschluss darstellt. Für interne Steuerungsansichten können Sie sie zusätzlich ausblenden. Für den Abschluss gilt die handelsrechtliche Pflicht, vorhersehbare Verluste zu berücksichtigen. Halbfertige Leistungen werden dabei nicht künstlich aufgebläht.
Die Bewertung arbeitet periodentreu nach Stichtag oder Zeitraum, der Abschluss wird bewusst per Button angestoßen, und Anzahlungen und Teilrechnungen lassen sich gezielt ein- oder ausblenden. Erlöse, die fachlich zu einem Projekt gehören, aber an anderer Stelle gebucht wurden, lassen sich zuordnen, sodass Leistung und Erlös wieder zusammenpassen. Fortschritt und Prognose beeinflussen sich gegenseitig, und jede Anpassung bleibt nachvollziehbar.
Am Ende einer Phase werden halbfertige Leistungen und Drohverlust für diese Phase auf null geführt, danach sind Änderungen gesperrt. So bleiben keine Altlasten in den Folgemonaten. Aus den Bewertungsänderungen entstehen automatisch die passenden Buchungen, übernommen werden nur ungebuchte Differenzen. Ein kompaktes Cockpit bündelt Leistung, Umsatzsicht, halbfertige Leistungen und Risiko samt Zeitstempel der letzten Bewertung, und jede fachliche Änderung hinterlässt Spuren, die Sie gegenüber Steuerberatung und Finanzverwaltung belegen können.
Der Monatsprozess
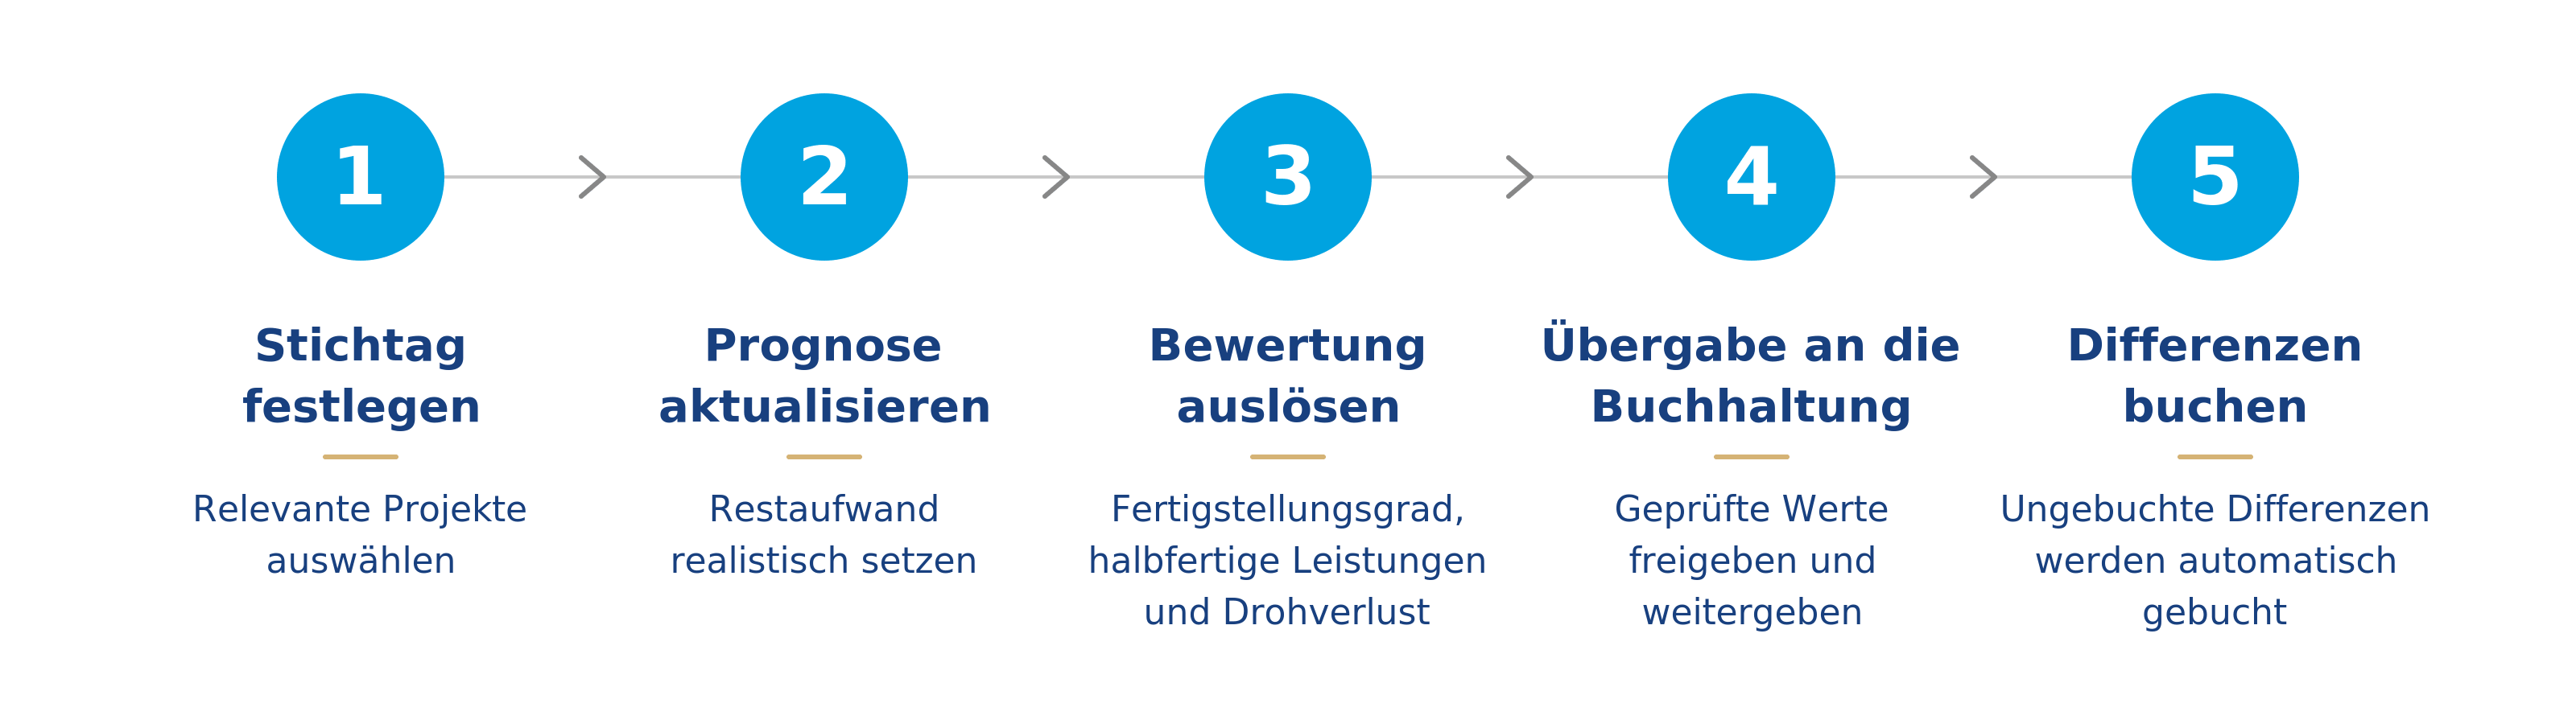
Im Alltag läuft das in fünf Schritten ab. Zuerst legen Sie Stichtag und relevante Projekte fest. Dann aktualisieren Sie die Prognose und setzen den Restaufwand realistisch. Anschließend lösen Sie die Bewertung aus, also Fertigstellungsgrad, halbfertige Leistungen und Drohverlust. Danach geben Sie die geprüften Werte an die Finanzbuchhaltung weiter, und zuletzt werden die Differenzen automatisch gebucht.
Fünf Erfahrungen, die ich weitergeben möchte
Am meisten geholfen hat mir eine zentrale Software, in der Zeiten, Projekte und Abrechnung zusammenlaufen. Dadurch sinkt die Fehlerquote, Probleme zeigen sich früher, und wenn der Fertigstellungsgrad automatisch berechnet wird, steigt die Akzeptanz im Team, etwa bei der Zeiterfassung.
Bewerten Sie außerdem nicht erst am Jahresende. Wer monatlich bewertet, übernimmt die Werte einfach in den Abschluss, statt sie unter Zeitdruck neu zu konstruieren.
Fordern Sie Reportings von Ihren Projektleitern ein, aber machen Sie es ihnen leicht. Wenn Struktur und Methodik selbsterklärend vorgegeben sind, bleibt wenig Raum für Ausreden und viel für Akzeptanz.
Beziehen Sie auch Partner und Subunternehmer ein. Was im eigenen Büro funktioniert, sollte nicht an der Bürotür enden, und wer direkt im System mitarbeitet, liefert Daten, die zur eigenen Methodik passen.
Und vergessen Sie die Bilanzkosmetik. Die Finanzverwaltung erwartet eine objektive Bilanzierung, die Bank achtet auf Plausibilität, und Sie selbst steuern mit ehrlichen Zahlen schlicht besser.
Fazit: Bewertung halbfertiger Leistungen leicht gemacht
In den letzten Jahren wurde ich oft gefragt, was das Erfolgsgeheimnis unseres Ingenieurbüros war. Ein wesentlicher Teil der Antwort liegt in dem Moment, in dem ich begriffen habe, dass die Bewertung halbfertiger Leistungen mehr ist als Buchhaltung. Sie ist ein Kern unserer Entscheidungen. Als Geschäftsführer wollte ich meinem Team Prozesse geben, in denen auch kleine Verbesserungen etwas bewirken. Bei 80 Mitarbeitenden summiert sich jeder Schritt, der Arbeit spart oder Fehler vermeidet.
Mit ingo365 ERP erhalten wir zum gewählten Stichtag einen objektiven Überblick, ohne uns durch verstreute Tabellen zu kämpfen. Wenn Sie wissen möchten, wie gut Ihr Büro dafür aufgestellt ist, starten Sie den Digitalisierungsindex. Und wenn Sie sehen wollen, wie die Bewertung in der Praxis aussieht, zeigen wir sie Ihnen in einer kostenlosen Live-Demo von ingo365 ERP.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung. Die Behandlung in Ihrem Büro klären Sie bitte mit Ihrer Steuerberatung oder Wirtschaftsprüfung.
Quellen:
HGB: § 249, § 252, § 253, § 255. UGB: § 201, § 203, § 206, § 207, § 224 (Stand Oktober 2026). EStG: § 5 Abs. 4a
BFH, Urteil vom 14.5.2014, VIII R 25/11, BStBl II 2014, S. 968
BMF-Schreiben vom 15.3.2016, IV C 6 – S 2130/15/10001, BStBl I 2016, S. 279
DATEV Wissensplattform: Unfertige Leistungen (Bestand), Dok.-Nr. 5360155, 17.09.2025
ICON Wirtschaftstreuhand: Aktuelles zur verlustfreien Vorrätebewertung nach UGB, 28.05.2025
ICON Wirtschaftstreuhand: Anzahlungen versus Teilzahlungen im Projektgeschäft, 14.06.2019
Emsland Audit: Bewertung unfertiger Leistungen – Was Banken sehen wollen, 2026
AHO, BAK, VBI, BIngK: Konjunkturumfrage 2026 (IW Consult, Reiß & Hommerich), 21.08.2026
AHO, BAK, VBI, BIngK: Mitgliederbefragung 2025 (IW Consult), Ergebnisse vom 16.07.2025
BAK: Betriebswirtschaftliche Kennzahlen für Planungsbüros, Sonderauswertung der Strukturbefragung 2024